2022年自愿披露计划日期即将截止

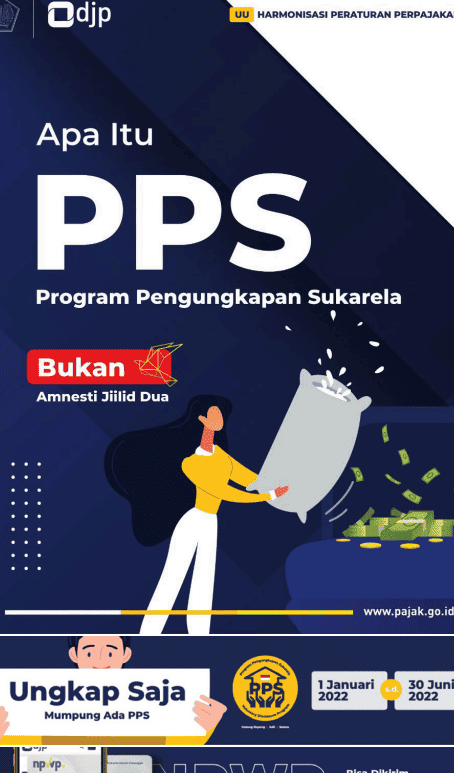
参与自愿披露计划 (PPS) 的截止日期为2022年6月30日,该计
划又名第二阶段税务特赦。该计划参考 2021 年第 7 号法律《
税收法规协调法》(“ UU HPP”),于2022年1月1日开始。
《税收法规协调法》于 2021 年 10 月 29 日通过。印度尼西亚
税务机关为纳税人提供了披露尚未披露的国内外资产的机会,
旨在提高纳税人的合规性并鼓励印度尼西亚经济增长。
PPS 的实施包括两个政策方案,其中第一阶段政策针对参加过以
往税收特赦,但在1985-2015 年仍有未披露资产的纳税人。同
时,第二阶段政策适用于未披露2016 – 2020 年获得资产的个人
纳税人。财政部 2021 年 12 月 23 日第 196/PMK.03/2021 号条
例对PPS 的实施程序加以规定。

自愿披露计划 (PPS) 条款
以下是遵循 PPS 第一阶段和第二阶段政策的具体要求:
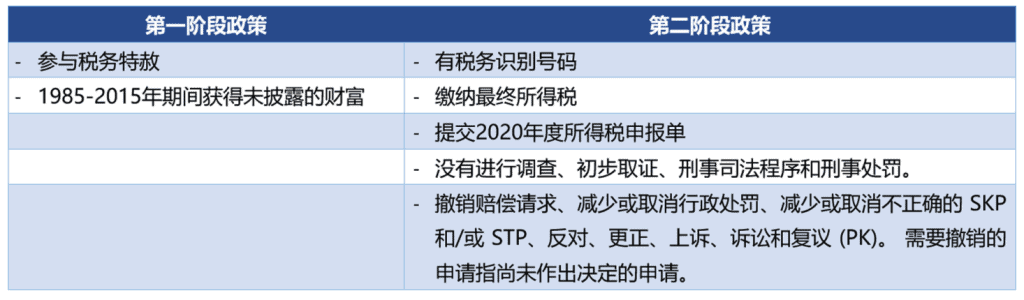
参与 PPS 的纳税人可获得多项便利,包括免于行政处罚,已披露的财产数据不能用作对纳税人进行调查和/或刑事起诉
的依据等。

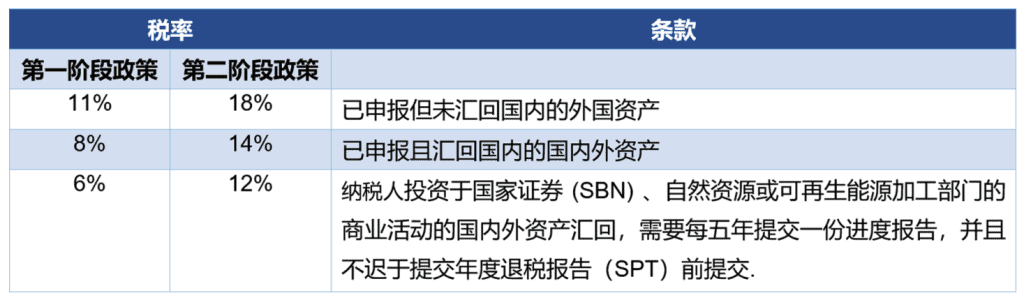
PPS税率
纳税人披露的资产将支付最终所得税,该所得税通过税率乘以税基计算得出。 以下是第一阶段和第二阶段政策的税率
资产披露通知
PPS 参与者可以使用SPPH披露其资产。 SPPH 对每个阶段的政策有两种不同的格式,可以通过税务总局 (DGT) 的网站
以电子方式提交。 2021 年 PMK 第 196 号附件中列出了填写 SPPH 的规定。
如果 SPPH 的书写、计算、更改税率和其他条件发生错误,纳税人仍然可以更正,并且不限制更正次数。 同时,对于希
望撤销SPPH的纳税人,纳税人可以更正SPPH并在资产、债务和净资产栏中填写零值。
提交 SPPH 并满足所有要求后,DGT 将颁发证书 (SKet),证明纳税人已披露资产。长久以来,信永中和印尼度西亚一直
在协助个人客户参与 PPS计划,以支持印度尼西亚政府的相关项目。
Author

  • SW Indonesia

    As the webmaster and author for SW Indonesia, I am dedicated to providing informative and insightful content related to accounting, taxation, and business practices in Indonesia. With a strong background in web management and a deep understanding of the accounting industry, my aim is to deliver valuable knowledge and resources to our audience. From articles on VAT regulations to tips for e-commerce taxation, I strive to help businesses navigate the complexities of the Indonesian tax system. Trust SW Indonesia as your go-to source for reliable and up-to-date information, empowering you to make informed decisions and drive success in your business ventures.

    View all posts

Related Article

Tax Incentives in Indonesia

Tax Incentives in Indonesia

Feb 8, 2025 9 min read

New Capital City: Tax Facilities

New Capital City: Tax Facilities

Feb 6, 2025 5 min read

Authenticity of Tax Payment Letter

Authenticity of Tax Payment Letter

Feb 4, 2025 5 min read